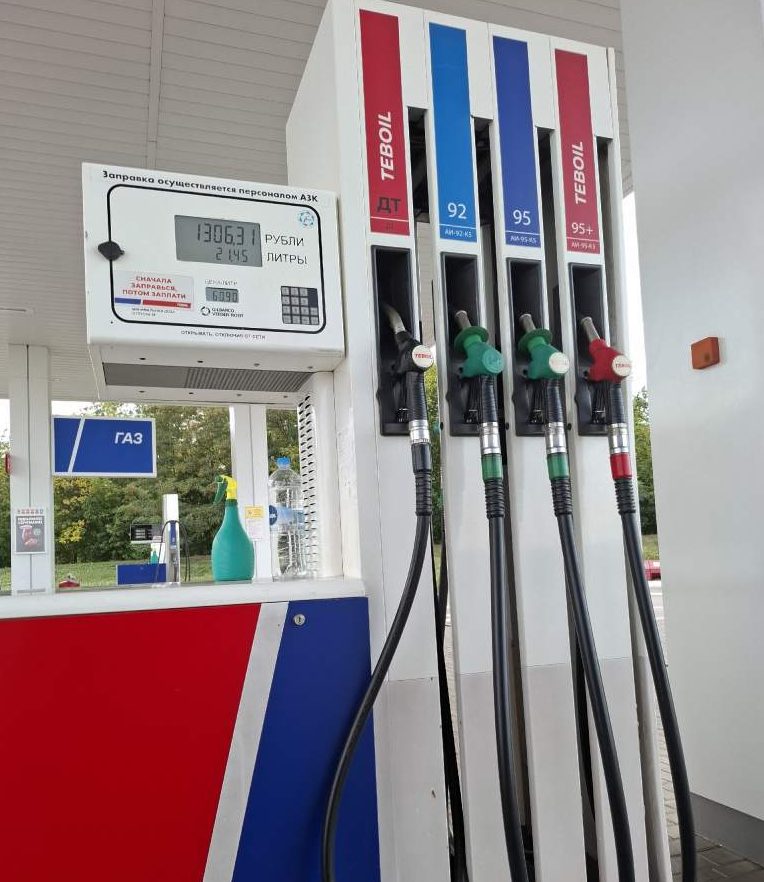
Российский рынок автозаправочных станций переживает период трансформации: за пять лет число предложений о продаже АЗС увеличилось в 5,5 раза. Процесс затронул как независимых операторов, так и вертикально интегрированные нефтяные компании (ВИНК).
Основная причина — критическое снижение маржинальности. Рост оптовых цен на топливо (на 30–37%) сделал работу независимых АЗС экономически нецелесообразной. В условиях, когда закупочные цены приближаются к розничным, бизнес теряет рентабельность. Крупные сети используют этот период для оптимизации портфеля активов, закрывая неэффективные точки, в то время как малый бизнес вынужден уходить с рынка.
Риски для потребителей
Эксперты прогнозируют два негативных сценария:
Монополизация и рост цен. Снижение конкуренции неизбежно приведет к отсутствию ценового давления на рынке.
Локальный дефицит в регионах, где независимые АЗС обеспечивали основной объем поставок, возможны перебои с топливом, так как крупные игроки фокусируются на приоритетных направлениях — собственных сетях и госконтрактах.
Аналитики отмечают, что текущая ситуация — следствие отсутствия системного планирования в топливном ретейле. Государство пока не выработало четкой схемы размещения АЗС, что в сочетании с рыночными перекосами ведет к постепенному исчезновению мелких игроков.